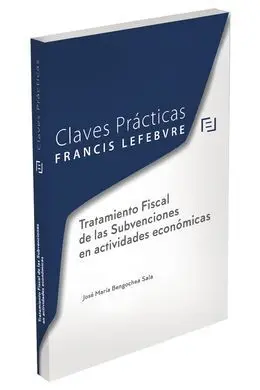
Claves Prácticas Tratamiento Fiscal de las Subvenciones en Actividades Económica
Lefebvre-El Derecho
El presente Claves Prácticas trata de llenar un vacío existente en relación con las escasas publicaciones monográficas que, sobre la fiscalidad especifica de las subvenciones, en el contexto de las actividades económicas cuyos titulares sean personas físicas (IRPF e IVA), se han llevado a cabo. Con este Claves se trata de dar respuesta a todos los temas complejos que surgen en ...
El presente Claves Prácticas trata de llenar un vacío existente en relación con las escasas publicaciones monográficas que, sobre la fiscalidad especifica de las subvenciones, en el contexto de las actividades económicas cuyos titulares sean personas físicas (IRPF e IVA), se han llevado a cabo. Con este Claves se trata de dar respuesta a todos los temas complejos que surgen en relación con las mismas, tanto en el IRPF como en el IVA.
La importancia del contenido del presente Claves viene determinada por el elevado número de contribuyentes a los que potencialmente puede afectar. En efecto, en las estadísticas de la AEAT sobre las liquidaciones en el IRPF de las actividades económicas del año 2017 (último año del que se disponen dichas estadísticas), el número de contribuyentes afectados asciende a más de 3 millones.
Aunque todos los sectores económicos son susceptibles de recibir subvenciones y ayudas públicas, no cabe duda de que el sector agrario es el más importante. Más de 1.200.000 contribuyentes personas físicas declaran en el IRPF rendimientos de actividades agrarias (agrícolas, ganaderas y forestales), lo cual supone que una de cada tres liquidaciones que declaran alguna actividad económica, ésta pertenece al sector agrario. Y en cuanto al IVA, un porcentaje elevado están acogidos al régimen simplificado (aquellos que en el IRPF están acogidos al método de estimación objetiva) y al REAGP. También están acogidos al régimen general del IVA aquellos que, en el IRPF, se encuentren acogidos a cualquiera de las dos modalidades del método de estimación directa.
En relación con el IRPF
Analizaremos en profundidad en este Claves aspectos tan diversos e importantes como los siguientes:
- calificación de las subvenciones y ayudas públicas como rendimientos de actividades económicas o como ganancia de patrimonio o rendimiento de trabajo;
- exenciones de determinadas subvenciones;
- diferencia entre subvenciones corrientes y subvenciones de capital;
- imputación temporal de las mismas;
- subvenciones y ayudas públicas que se computan como mayores ingresos de las actividades económicas, como las ayudas directas desacopladas de la Política Agraria Común (PAC), por interrupciones de cultivos, por el cese anticipado de una actividad económica, etc;
- subvenciones y ayudas públicas que no se computan como mayores ingresos de la actividad económica, siempre que cumplan determinados requisitos, como determinadas subvenciones forestales, determinadas subvenciones o ayudas públicas de la PAC, o por tener por causa el sacrificio de la cabaña ganadera, o las ayudas públicas a los deportistas de alto nivel, o por el abandono de la actividad de transporte por carretera, etc.
También se analiza en profundidad la influencia que tiene las subvenciones y las ayudas públicas en:
- los distintos métodos de determinación del rendimiento neto en las actividades económicas;
- la exclusión del método de estimación objetiva;
- la determinación del importe de las retenciones, ingresos a cuenta y pagos fraccionados;
- la determinación de la obligatoriedad o no de efectuar los pagos fraccionados;
- la reducción del 30% del rendimiento neto por rendimientos irregulares;
- la obligatoriedad o no de efectuar la declaración del IRPF.
En relación con el IVA
El presente Claves analiza en profundidad una cuestión muy importante, como es la siempre difícil delimitación de si las subvenciones percibidas por el titular de una actividad económica se consideran vinculadas directamente al precio, en cuyo caso formarían parte de la base imponible del IVA, o no existe tal vinculación, dando lugar a subvenciones que no formarían parte de la citada base imponible del IVA.
También se analiza la influencia de las subvenciones y ayudas públicas en cuestiones tales como las siguientes:
- la aplicabilidad de la regla de prorrata;
- la exclusión del régimen simplificado y del REAGP;
- el esquema general del proceso de liquidación del régimen simplificado;
- la determinación de la "cuota devengada por operaciones corrientes" en el régimen simplificado de las actividades agrarias;
- la determinación de las cuotas trimestrales en el régimen simplificado de las actividades agrarias.
Para una mejor comprensión del contenido de los distintos temas analizados en el dosier, figuran a lo largo del mismo:
- gran cantidad de cuadros y esquemas aclaratorios;
- numerosos ejemplos, siendo el año central de los mismos, el ejercicio 2020;
- múltiples consultas de la DGT;
- jurisprudencia;
- una gran variedad de preguntas y respuestas de la AEAT ("Informa").
Reseña del Editor
Otros libros del autor
Artículos relacionados